종합부동산세 계산 공시가격별 세액 예시와 12월 15일 납부
종합부동산세 계산은 (공시가격 합계 - 9억 원, 1세대 1주택 12억 원) x 60%에 0.5~2.7% 세율을 곱합니다. 1주택 공시가격 15억 원이면 재산세 공제 전 약 90만 원이며 2026년 납부기한은 12월 15일입니다.
IT MAKE ISSUE 편집팀
분류: 세금·부동산
종합부동산세 계산은 6월 1일 기준 보유 주택의 공시가격 합계에서 9억 원(1세대 1주택자는 12억 원)을 빼고 공정시장가액비율 60%를 곱한 과세표준에 0.5~2.7% 세율을 적용하는 방식입니다. 1세대 1주택자의 공시가격이 15억 원이면 재산세 공제 전 산출세액은 약 90만 원이고, 2026년 귀속분은 12월 1일부터 12월 15일(화요일)까지 납부합니다.
종합부동산세 계산 한눈에 보기
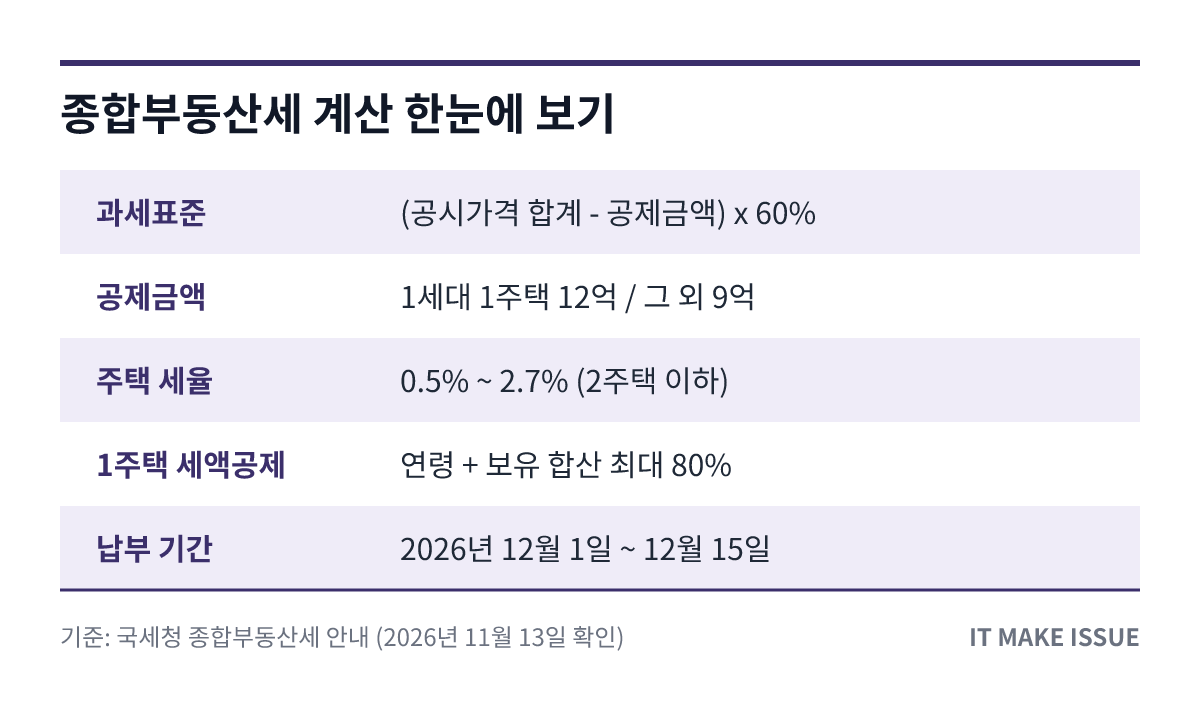
| 항목 | 내용 |
|---|---|
| 과세기준일 | 매년 6월 1일 보유 현황 |
| 공제금액 | 1세대 1주택 12억 원, 그 외 개인 9억 원, 법인 0원 |
| 공정시장가액비율 | 주택분 60% |
| 세율 (2주택 이하) | 과세표준 구간별 0.5%에서 2.7% |
| 1세대 1주택 세액공제 | 연령 20~40%, 보유기간 20~50%, 합산 한도 80% |
| 납부 기간 | 2026년 12월 1일 ~ 12월 15일 |
| 농어촌특별세 | 납부할 종부세의 20% 별도 |
공식 산식은 공시가격 합계에서 공제금액을 뺀 값이 출발점입니다. 공제선 아래에 있는 집은 과세표준이 0이 되므로 고지서 자체가 나오지 않습니다. 1주택자는 공시가격 12억 원, 다주택자는 전국 합산 9억 원이 그 경계입니다.
2주택 이하·3주택 이상 세율표와 누진공제
국세청 세율표는 2023년 이후 적용분 기준으로 구간별 세율만 보여 줍니다. 아래 누진공제액은 그 세율표를 바탕으로 구간 경계에서 금액이 끊기지 않도록 직접 환산한 값입니다. 과세표준에 세율을 곱한 뒤 누진공제액을 빼면 구간마다 따로 계산할 필요가 없습니다.
| 과세표준 | 2주택 이하 세율 | 누진공제 | 3주택 이상 세율 | 누진공제 |
|---|---|---|---|---|
| 3억 원 이하 | 0.5% | 0원 | 0.5% | 0원 |
| 6억 원 이하 | 0.7% | 60만 원 | 0.7% | 60만 원 |
| 12억 원 이하 | 1.0% | 240만 원 | 1.0% | 240만 원 |
| 25억 원 이하 | 1.3% | 600만 원 | 2.0% | 1,440만 원 |
| 50억 원 이하 | 1.5% | 1,100만 원 | 3.0% | 3,940만 원 |
| 94억 원 이하 | 2.0% | 3,600만 원 | 4.0% | 8,940만 원 |
| 94억 원 초과 | 2.7% | 1억 180만 원 | 5.0% | 1억 8,340만 원 |
3주택 이상이라도 과세표준이 12억 원 이하라면 2주택 이하와 세율이 같습니다. 무거운 세율 차이는 과세표준 12억 원, 즉 공시가격 합계가 공제선보다 20억 원 넘게 많을 때부터 생깁니다.
공제선 넘는 공시가격 1억 원당 세액 환산
과세표준은 공제선을 넘은 공시가격의 60%이므로, 넘은 금액 1억 원마다 과세표준이 6,000만 원씩 늘어납니다. 이 관계를 이용하면 고지서를 받기 전에도 대략적인 금액을 머릿속으로 셈할 수 있습니다.
| 공제선 초과 공시가격 | 과세표준 | 적용 세율 | 초과 1억 원당 늘어나는 세액 |
|---|---|---|---|
| 5억 원까지 | 3억 원까지 | 0.5% | 약 30만 원 |
| 5억~10억 원 | 3억~6억 원 | 0.7% | 약 42만 원 |
| 10억~20억 원 | 6억~12억 원 | 1.0% | 약 60만 원 |
예를 들어 1주택자의 공시가격이 14억 원이면 공제선 12억 원을 2억 원 넘으므로 재산세 공제 전 세액은 약 60만 원입니다. 실제 고지액은 여기서 재산세 공제와 세액공제가 빠져 더 작아집니다.
종합부동산세 계산 예시 4가지
아래 숫자는 재산세 공제 전 산출세액입니다. 재산세 공제액은 지역·주택별 재산세 부과액에 따라 달라 일괄 계산이 어렵기 때문에 따로 떼어 두었습니다.
| 경우 | 공시가격 합계 | 과세표준 | 산출세액 |
|---|---|---|---|
| 1세대 1주택 | 15억 원 | (15억-12억) x 60% = 1억 8,000만 원 | 90만 원 |
| 1세대 1주택 | 20억 원 | (20억-12억) x 60% = 4억 8,000만 원 | 276만 원 |
| 2주택 | 15억 원 | (15억-9억) x 60% = 3억 6,000만 원 | 192만 원 |
| 3주택 | 30억 원 | (30억-9억) x 60% = 12억 6,000만 원 | 1,080만 원 |
20억 원 1주택은 4억 8,000만 원에 0.7%를 곱한 336만 원에서 누진공제 60만 원을 뺀 값입니다. 3주택 30억 원은 12억 6,000만 원에 2.0%를 곱한 2,520만 원에서 1,440만 원을 빼서 1,080만 원이 나옵니다. 같은 공시가격 15억 원이라도 1주택이면 90만 원, 2주택이면 192만 원으로 두 배 넘게 차이 납니다.
1세대 1주택자는 여기에 연령·보유기간 세액공제가 붙습니다. 15억 원 1주택 보유자가 만 65세이고 12년째 보유 중이라면 연령 30%와 보유 40%를 더해 70%를 공제받아, 재산세 공제 후 남은 세액의 30%만 냅니다. 70세 이상이면서 15년 이상 보유하면 합계가 90%이지만 한도 80%가 적용됩니다.
고지서 금액이 예상과 다를 때 점검할 것
직접 계산한 금액과 고지서가 다르면 아래 순서로 원인을 좁혀 볼 수 있습니다.
- 6월 1일 기준 주택 수가 맞는지 확인합니다. 6월 2일에 판 집도 그해 과세 대상입니다.
- 1세대 1주택 12억 원 공제가 적용됐는지 봅니다. 세대원이 다른 주택을 가지고 있으면 9억 원 공제로 바뀝니다.
- 재산세 공제액을 확인합니다. 같은 집에 재산세로 이미 매긴 세금 중 겹치는 부분을 빼 주므로, 이 금액만큼 계산값보다 낮아집니다.
- 세부담상한을 확인합니다. 올해 재산세와 종부세 합계가 작년 합계의 150%를 넘으면 넘는 부분은 걷지 않습니다.
- 농어촌특별세를 더했는지 봅니다. 고지서 총액에는 종부세의 20%가 별도로 붙습니다.
이 점검에서 사실관계가 틀린 부분이 있으면 관할 세무서에 정정을 요청하거나 12월 15일까지 직접 신고해 세액을 바로잡을 수 있습니다.
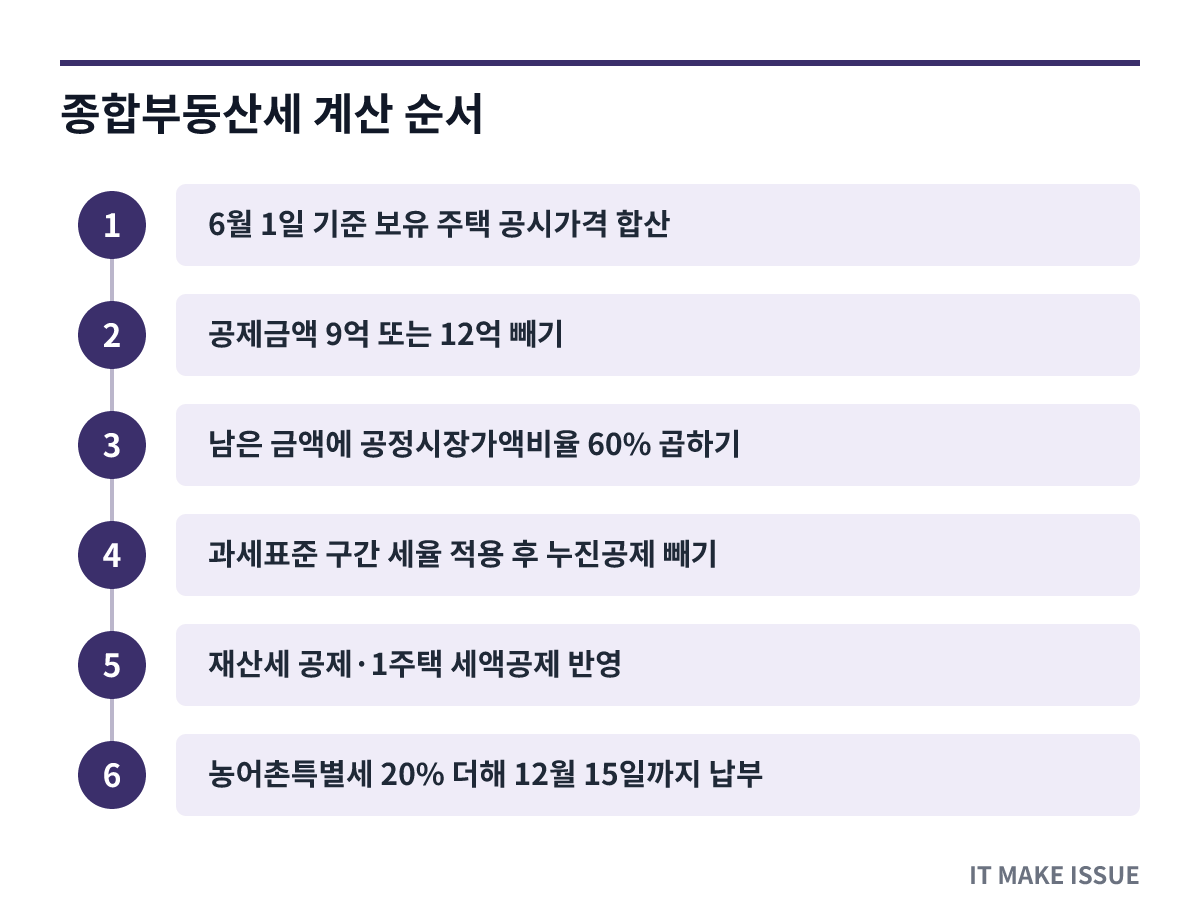
12월 15일 납부 일정과 분납 기준
2026년 귀속 종합부동산세 납부기간은 12월 1일 화요일부터 12월 15일 화요일까지입니다. 국세청이 세액을 계산해 고지서를 보내는 방식이 원칙이고, 납세자가 직접 신고·납부해도 됩니다. 기한이 주말이나 공휴일에 걸리면 다음 첫 평일이 마감일이 됩니다.
납부할 세액이 250만 원을 넘으면 일부를 기한 후 6개월 안에 나눠 낼 수 있습니다. 위 예시의 20억 원 1주택자(276만 원)는 250만 원을 넘는 26만 원을, 3주택 30억 원 보유자(1,080만 원)는 절반인 540만 원까지 2027년 6월 15일까지 미룰 수 있습니다. 분납 신청 절차는 종부세 분납 기준과 나눠 내는 법에 따로 정리했습니다.
자주 묻는 질문
부부가 각자 집을 한 채씩 가지고 있으면 1세대 1주택 12억 원 공제를 받나요?
받지 못합니다. 1세대 1주택 특례는 세대 전체가 주택 한 채만 가진 경우에 적용되므로, 부부가 각각 한 채씩이면 각자 9억 원 공제를 기준으로 계산합니다.
종부세 고지서를 받았는데 재산세와 이중으로 내는 것 아닌가요?
같은 과세표준 부분에 매겨진 재산세 상당액은 종부세에서 빼고 계산합니다. 그래서 공식에 넣은 산출세액보다 실제 고지액이 낮게 나오는 것이 정상입니다.
신용카드로 종합부동산세를 낼 수 있나요?
홈택스와 손택스의 국세 납부 메뉴에서 카드 납부를 선택할 수 있으며, 이때는 카드 납부대행 수수료가 별도로 붙습니다. 수수료율은 결제 화면에서 확인한 뒤 납부하는 것이 안전합니다.
12월 15일을 넘기면 어떻게 되나요?
고지된 세액을 기한까지 내지 않으면 납부지연 가산세가 붙습니다. 가산세 구조는 납부지연 가산세 계산 글에서 확인할 수 있습니다.
공식 확인 링크
관련 글
2026년 11월 13일 기준으로 국세청 종합부동산세 안내를 확인해 작성했습니다. 위 계산 예시는 재산세 공제와 세부담상한을 반영하기 전 금액이므로, 정확한 세액은 고지서와 홈택스 조회 화면에서 다시 확인하세요.
문서 신뢰 정보
IT MAKE ISSUE 편집팀이 세금·부동산 주제로 정리한 해설형 콘텐츠입니다. 본문에 연결된 자료와 적용 조건을 함께 확인해 주세요. 직접 경험하지 않은 내용은 체험담으로 표현하지 않으며, 변경 가능성이 있는 정보는 업데이트 날짜와 연결된 원문을 함께 확인하시기 바랍니다.
본문 확인 자료
- 대표 참고자료 공식·기관
- 국세청 종합부동산세 세율표 공식·기관
- 국세청 종합부동산세 납부기한 안내 공식·기관
관련 기사
- 정책·복지·세금 종부세 분납 기준 250만원 넘으면 내년 6월 15일까지 나눠 내는 법
종부세 분납은 고지세액이 250만 원을 넘을 때 가능하며, 500만 원 이하는 250만 원 초과분, 500만 원 초과는 절반까지 2027년 6월 15일로 미룰 수 있습니다. 세액별 분납 가능액과 신청 순서를 계산했습니다.
- 정책·복지·세금 교육비 세액공제 초등 1·2학년 예체능 학원비 15% 계산법
교육비 세액공제는 납입액의 15%이며 초등 1·2학년(만 9세 미만) 예체능 학원비도 2026년분부터 1명당 연 300만 원 한도 안에서 공제됩니다. 월 학원비별 환급액과 12월 31일 전 준비 순서를 계산했습니다.
- 정책·복지·세금 퇴직금 계산 방법 평균임금 3개월 기준과 월급 300만원 예시
퇴직금 계산 방법은 1일 평균임금 × 30일 × 재직일수 ÷ 365입니다. 월급 300만원, 재직 1,340일이면 통상임금 기준이 적용돼 약 1,264만원이 나옵니다. 평균임금 산정과 지급 기한 14일을 정리합니다.
- 정책·복지·세금 육아휴직 급여 상한 250만원 통상임금별 월 수령액 계산
육아휴직 급여 상한은 1~3개월 월 250만원, 4~6개월 200만원, 7개월 이후 160만원이고 하한은 70만원입니다. 통상임금 150만·200만·300만원일 때 12개월 수령액을 직접 계산했습니다.
