청약통장 금리 연 3.1% 받는 조건과 월 25만원 2년 이자 계산
청약통장 금리는 가입 2년 이상이면 연 3.1%, 1년 이상 2년 미만 2.8%, 1년 미만 2.3%입니다. 월 25만원을 2년 넣으면 세전 이자는 약 19만 4천원으로, 가입 기간별 이자를 계산했습니다.
IT MAKE ISSUE 편집팀
분류: 금융·부동산
청약통장 금리는 2026년 11월 4일 기준 가입 기간 2년 이상이면 연 3.1%입니다. 1년 이상 2년 미만은 2.8%, 1개월 초과 1년 미만은 2.3%이고 1개월 이내 해지는 무이자입니다. 월 25만원을 2년 동안 넣고 유지하면 세전 이자는 약 19만 4천원, 일반과세 15.4%를 떼면 약 16만 4천원으로 계산됩니다.
청약통장 금리 한눈에 보기
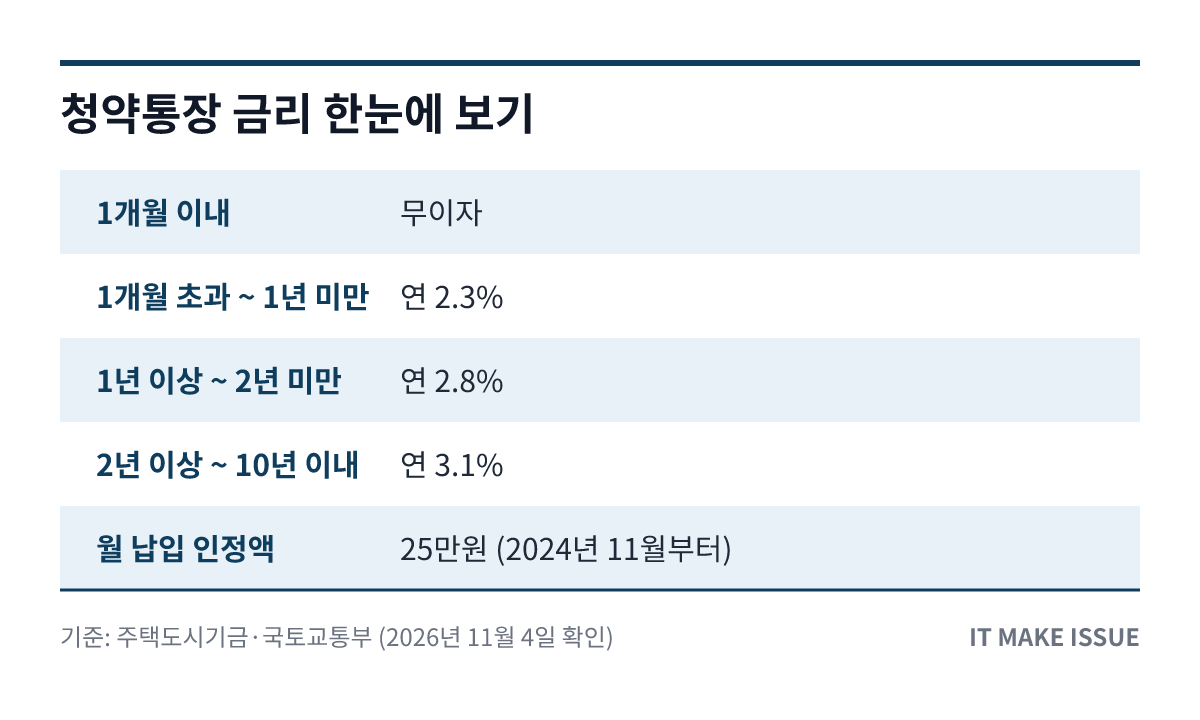
| 저축 기간 (가입일 ~ 해지일) | 약정이율 (세전) |
|---|---|
| 1개월 이내 | 무이자 |
| 1개월 초과 ~ 1년 미만 | 연 2.3% |
| 1년 이상 ~ 2년 미만 | 연 2.8% |
| 2년 이상 ~ 10년 이내 | 연 3.1% |
주택청약종합저축은 매월 2만원 이상 50만원 이하를 10원 단위로 자유롭게 넣는 상품입니다. 잔액이 1,500만원 미만이면 월 50만원을 넘겨 잔액 1,500만원까지 한 번에 넣을 수도 있습니다. 공공분양 청약에서 인정되는 월 납입액은 2024년 11월 1일부터 10만원에서 25만원으로 올랐습니다.
청약통장 금리가 3.1%가 되기까지
현재 금리는 2024년 9월 23일 0.3%포인트 오른 결과입니다. 그 전에는 2.0~2.8%였습니다. 정부는 2022년 11월 0.3%포인트, 2023년 8월 0.7%포인트에 이어 세 번째로 금리를 올렸다고 밝혔습니다.
| 시점 | 내용 |
|---|---|
| 2022년 11월 | 0.3%포인트 인상 |
| 2023년 8월 | 0.7%포인트 인상, 최고 2.8% |
| 2024년 9월 23일 | 0.3%포인트 인상, 2.3~3.1% |
| 2024년 11월 1일 | 월 납입 인정액 10만원에서 25만원으로 상향 |
| 2026년 9월 23일 발표 | 예·부금 등의 종합저축 전환 기한을 2027년 9월 30일로 연장 |
청약통장 금리는 변동금리입니다. 정부 고시로 바뀔 수 있고, 바뀌면 납부 회차별로 변경일 이후 기간에 새 금리가 붙습니다. 이미 오래 넣은 돈이라도 앞으로의 기간은 바뀐 금리를 따른다는 뜻입니다.
청약통장 이자 계산 예시: 월 10만원·25만원·50만원
매달 같은 날 납입하고 마지막 납입 한 달 뒤 해지한다고 가정해 단리로 계산했습니다. 24회를 넣으면 각 회차가 머문 기간을 모두 더해 300개월치가 되고, 18회면 171개월치, 12회면 78개월치입니다. 실제 은행 계산은 일 단위라 몇백 원 차이가 날 수 있습니다.
| 월 납입액 | 12회 넣고 해지 (2.8%) | 18회 넣고 해지 (2.8%) | 24회 넣고 해지 (3.1%) |
|---|---|---|---|
| 10만원 | 세전 1만 8,200원 | 세전 3만 9,900원 | 세전 7만 7,500원 |
| 25만원 | 세전 4만 5,500원 | 세전 9만 9,750원 | 세전 19만 3,750원 |
| 50만원 | 세전 9만 1,000원 | 세전 19만 9,500원 | 세전 38만 7,500원 |
세후 금액은 일반과세 15.4%를 떼면 됩니다. 월 25만원 24회는 19만 3,750원에서 2만 9,837원이 빠져 약 16만 3,900원을 받습니다. 비과세종합저축 대상자는 본인 한도 안에서 세금을 내지 않을 수 있으니 가입 은행에 문의합니다.
계산식은 다음과 같습니다.
- 이자 = 월 납입액 × 연 금리 × (회차별 예치 개월 수의 합 ÷ 12)
- 24회 예시: 25만원 × 3.1% × 300 ÷ 12 = 19만 3,750원
2년 전에 해지하면 줄어드는 이자
청약통장 금리는 해지하는 날 기준 저축 기간 전체에 하나의 구간 금리가 적용됩니다. 그래서 23개월째 해지하면 지금까지 넣은 돈 전부에 3.1%가 아니라 2.8%가 붙습니다.
월 25만원을 23회 넣고 해지한 경우를 보면 차이가 분명합니다. 회차별 예치 개월 합은 276개월치입니다. 2.8%를 적용하면 세전 약 16만 1천원, 만약 3.1%였다면 약 17만 8천원으로 1만 7천원가량 차이가 납니다. 한두 달만 더 유지하면 금리 구간이 바뀌는 시점이라면 해지를 미루는 편이 유리합니다.
11개월째 해지하면 1년 미만 구간이라 2.3%로 떨어집니다. 이때 25만원 11회 넣은 이자는 세전 약 3만 1,600원으로, 12회를 채운 경우보다 1만 원 넘게 적습니다.
일시예치와 월 적립 중 유리한 경우 판단
가입 2년이 넘은 통장이라면 잔액 1,500만원까지 한 번에 넣는 일시예치가 이자 면에서 유리합니다. 예를 들어 가입 2년이 지난 통장에 잔액 한도 1,500만원 안에서 1,000만원을 더 넣고 1년 유지하면 세전 이자는 약 31만원입니다. 같은 1,000만원을 월 50만원씩 20개월에 나눠 넣으면 돈이 통장에 머무는 기간이 짧아 이자가 줄어듭니다.
다만 일시예치한 금액이 공공분양 납입 인정액으로 한꺼번에 인정되지는 않습니다. 공공분양은 회차별 25만원까지만 인정되므로, 청약 순위가 목적이라면 매달 25만원씩 꾸준히 넣는 것이 기본입니다. 민영주택 청약은 지역별 예치금 기준을 채우는 것이 핵심이라 일시예치로 맞춰도 됩니다.
- 공공분양을 노리는 무주택자: 월 25만원 정기 납입이 우선
- 민영주택만 보는 경우: 지역 예치금만큼 일시예치 후 유지
- 청약 계획 없이 이자만 보는 경우: 3.1%는 시중 예금과 비교해 판단하고, 5년 안에 해지하면 소득공제 추징이 있다는 점 확인
청약예금·부금 가입자의 종합저축 전환
국토교통부는 2026년 9월 23일 청약예금·부금·청약저축 가입자의 종합저축 전환 기한을 2027년 9월 30일까지 1년 늘렸습니다. 전환하면 종전 가입 기간이 금리 산정에 인정돼 바로 3.1%를 받을 수 있다고 안내했습니다.
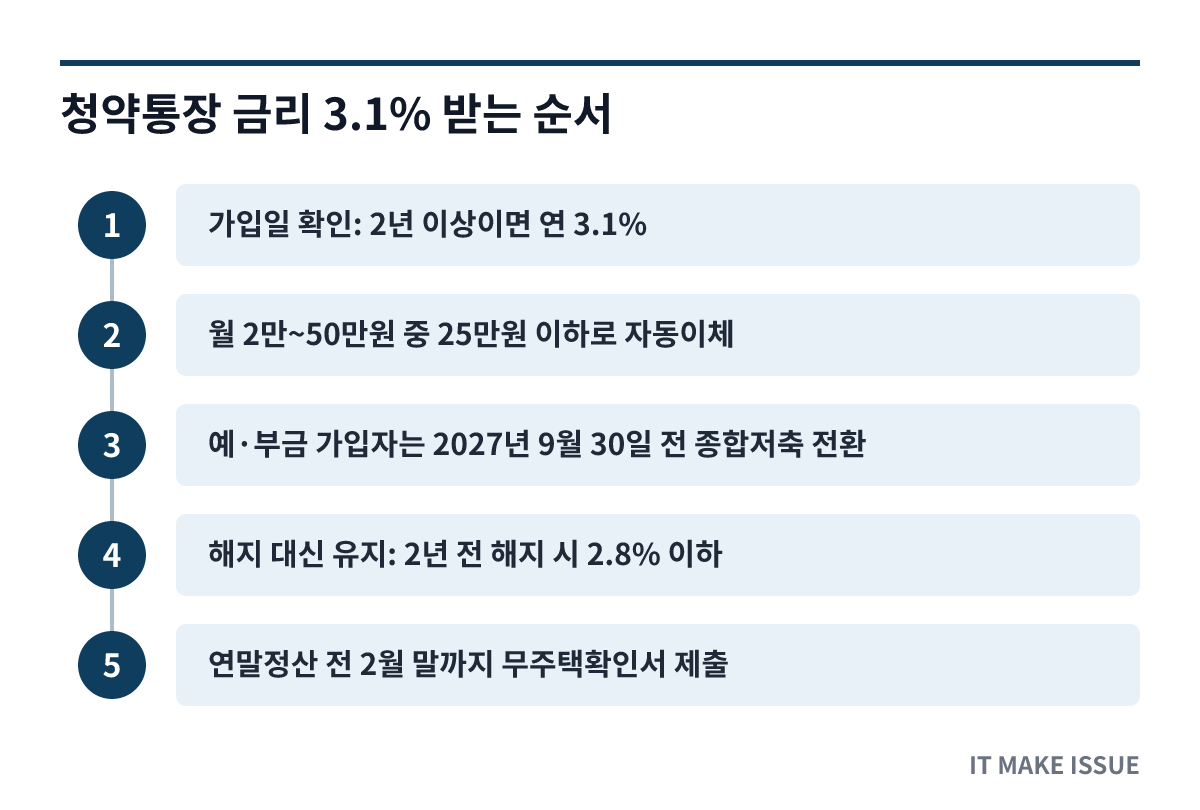
- 은행 앱에서 청약통장 가입일을 확인합니다. 2년이 지났으면 이미 3.1% 구간입니다.
- 월 납입액을 2만~50만원 사이에서 정하되, 공공분양 목적이면 25만원 이하로 자동이체를 겁니다.
- 청약예금·부금·청약저축 가입자는 2027년 9월 30일 전에 가입 은행 영업점이나 앱에서 종합저축으로 전환합니다. 예·부금 가입자는 주택도시기금 수탁은행 9곳 중 원하는 곳을 고를 수 있습니다.
- 금리 구간 경계(1년, 2년)를 앞두고 있다면 해지를 미룹니다.
- 총급여 7천만원 이하 무주택 세대주라면 다음 해 2월 말까지 무주택확인서를 은행에 내 소득공제를 받습니다.
종전 통장으로 넣을 수 있었던 주택 유형은 기존 가입 기간과 납입 실적을 그대로 인정받고, 새로 청약할 수 있게 된 유형은 전환한 날 이후부터 기간이 쌓입니다.
자주 묻는 질문
청약통장 금리는 은행마다 다른가요?
다르지 않습니다. 주택청약종합저축은 주택도시기금 상품이라 우리, KB국민, IBK기업, NH농협, 신한, 하나, iM뱅크, 부산, 경남은행 9곳 어디서 가입해도 같은 금리가 적용됩니다.
청약에 당첨되면 이자는 어떻게 되나요?
당첨 뒤 통장을 해지할 때 그날까지의 저축 기간에 맞는 금리로 이자가 정산됩니다. 국민주택규모 85㎡를 넘는 주택에 당첨되면 소득공제를 받은 금액이 추징될 수 있어 해지 전에 은행에 확인합니다.
청약통장을 해지하고 다시 가입하면 손해인가요?
다시 가입하면 가입 기간이 0부터 시작돼 1년 미만 동안은 2.3%가 붙고, 청약 순위에 필요한 기간과 납입 횟수도 처음부터 다시 쌓아야 합니다. 급하게 돈이 필요하다면 해지보다 청약통장 담보대출이 가능한지 먼저 은행에 묻습니다.
미성년자 통장도 같은 금리인가요?
같은 상품이라 금리 구간은 같습니다. 다만 청약 자격에 인정되는 미성년 기간 납입은 한도가 있으니 청약 목적이라면 청약홈 안내에서 인정 기준을 확인합니다.
공식 확인 링크
- 주택도시기금 주택청약종합저축 상품 안내
- 정책브리핑 청약통장 금리 최고 3.1%로 인상 (2024년 9월 25일)
- 정책브리핑 종합저축 전환 기한 1년 연장 (2026년 9월 23일)
- 국토교통부 보도자료 전환 기간 1년 연장 (2026년 9월 23일)
전환 관련 문의는 국토교통부 주택기금과(044-201-3340)입니다.
관련 글
- 주택청약 소득공제 300만원 넣으면 환급액 얼마인지 계산과 조건
- 저축은행 정기예금 금리 비교 고금리 상품과 예금자보호 1억원
- 휴면예금 조회 방법 2천만원 이하 온라인 지급과 상속인 신청
2026년 11월 4일 기준으로 주택도시기금 상품 안내와 국토교통부 발표를 확인해 작성했습니다. 청약통장 금리는 정부 고시로 바뀔 수 있으니 가입 은행에서 최신 이율을 다시 확인하세요.
문서 신뢰 정보
IT MAKE ISSUE 편집팀이 금융·부동산 주제로 정리한 해설형 콘텐츠입니다. 본문에 연결된 자료와 적용 조건을 함께 확인해 주세요. 직접 경험하지 않은 내용은 체험담으로 표현하지 않으며, 변경 가능성이 있는 정보는 업데이트 날짜와 연결된 원문을 함께 확인하시기 바랍니다.
본문 확인 자료
- 대표 참고자료 공식·기관
- 국토교통부 보도자료 전환 기간 1년 연장 (2026년 9월 23일) 공식·기관
관련 기사
- 금융·부동산 국민연금 추납 11월 신청하면 보험료율 9.5% 적용되는 이유와 계산
국민연금 추납은 납부기한이 속한 달의 보험료율로 계산합니다. 2026년 11월에 신청하면 기한이 12월 31일이라 9.5%가, 12월에 신청하면 기한이 2027년 1월 31일이라 인상된 10%가 적용됩니다.
- 금융·부동산 카드포인트 현금화 방법 1포인트 1원 계좌입금과 소멸 전 확인 순서
카드포인트 현금화는 여신금융협회 카드포인트 통합조회나 금융결제원 어카운트인포에서 1포인트를 1원으로 바꿔 본인 계좌에 받는 방식입니다. 포인트 소멸 시효는 5년이며, 65세 이상은 2026년 2월부터 자동사용이 기본 적용됩니다.
- 금융·부동산 주택청약 소득공제 300만원 넣으면 환급액 얼마인지 계산과 조건
주택청약 소득공제는 총급여 7천만 원 이하 무주택 세대주가 연 300만 원까지 넣은 금액의 40%, 최대 120만 원을 소득에서 빼 줍니다. 세율 15% 구간이면 지방세 포함 약 19만 8천 원이 줄어듭니다.
- 금융·부동산 휴면예금 조회 방법 2천만원 이하 온라인 지급과 상속인 신청
휴면예금 조회는 서민금융진흥원에서 24시간 가능하고, 2천만 원 이하면 평일 1시부터 23시까지 온라인으로 바로 지급받습니다. 2천만 원 초과·대리인·상속인은 서류를 갖춰 영업점이나 서민금융통합지원센터를 방문합니다.
