실업급여 수급 중 아르바이트 주 15시간 기준과 신고 방법
실업급여 수급 중 아르바이트는 주 15시간·월 60시간 이상이거나 하루 보수가 구직급여일액 이상이면 취업으로 봅니다. 몇 시간을 일했든 다음 실업인정 신청 때 근로 사실을 신고해야 하며, 빠뜨리면 반환과 최대 2배 추가징수 대상입니다.
IT MAKE ISSUE 편집팀
분류: 정책·복지·세금
실업급여 수급 중 아르바이트는 금지가 아니지만, 고용보험법 시행규칙 제92조에 따라 주 15시간 이상(월 60시간 이상)으로 정해 일하거나, 3개월 넘게 이어 일하거나, 하루 받은 보수가 본인의 구직급여일액 이상이면 그때부터 취업한 것으로 봅니다. 취업에 해당하지 않는 짧은 아르바이트라도 일한 날은 실업 상태가 아니므로, 일한 뒤 처음 돌아오는 실업인정일 신청서에 근로 사실을 적어야 합니다. 신고를 빠뜨리면 받은 구직급여를 돌려주고 최대 2배까지 추가로 징수될 수 있습니다.
실업급여 수급 중 아르바이트 한눈에 보기
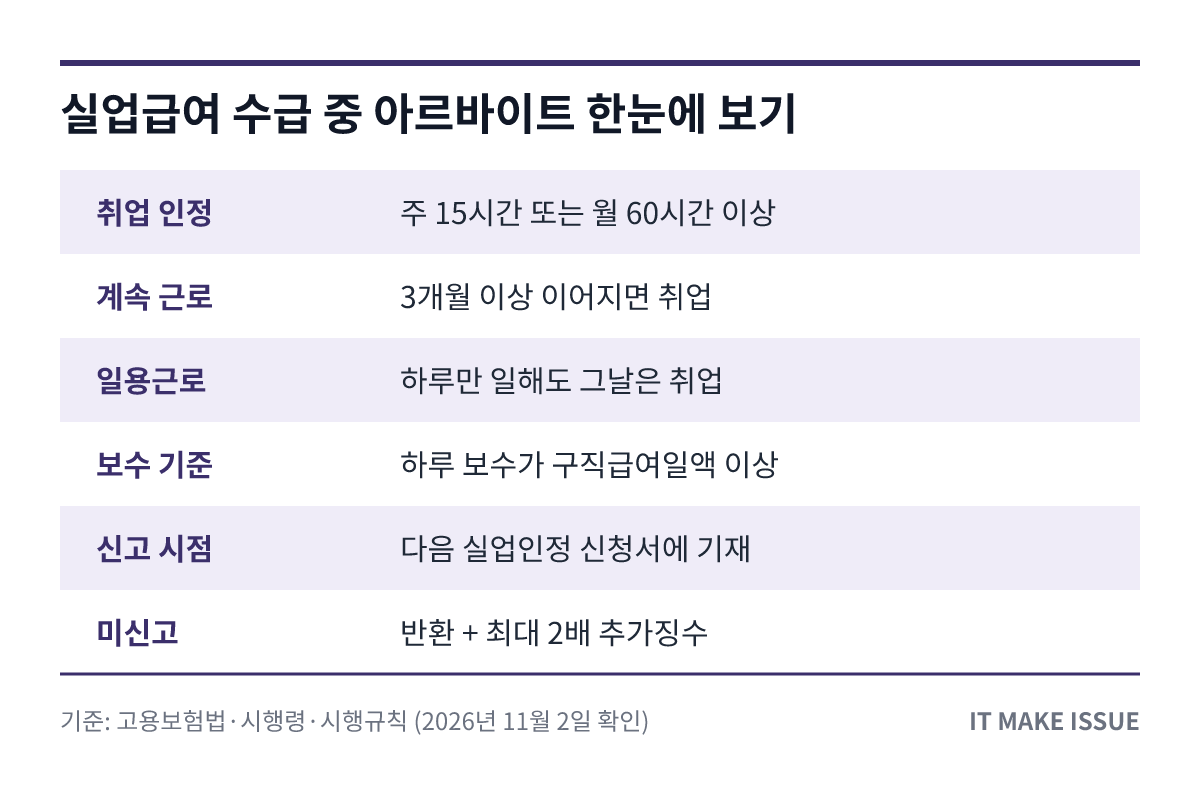
| 항목 | 법령 기준 |
|---|---|
| 취업으로 보는 시간 | 1개월 소정근로시간 60시간 이상 (주 15시간 이상 포함) |
| 계속 근로 | 3개월 이상 계속 근로 제공 |
| 일용·단기 근로 | 일용근로자로 일한 경우 |
| 보수 기준 | 근로 대가가 구직급여일액 이상 |
| 신고 시점 | 일한 날 이후 첫 실업인정일 신청서에 기재 |
| 미신고 불이익 | 지급 제한, 반환, 최대 2배 추가징수 |
이 내용은 2026년 11월 2일 기준으로 국가법령정보센터에 게시된 고용보험법 제44조·제47조·제61조·제62조, 같은 법 시행령 제69조·제80조, 시행규칙 제92조·제104조·제105조를 직접 확인해 정리했습니다.
근무 형태별로 취업 해당 여부 판단하기
시행규칙 제92조는 취업으로 보는 경우를 9가지로 정해 두었습니다. 아르바이트와 관련된 것은 다음 네 가지이며, 하나라도 해당하면 취업입니다.
| 근무 형태 예시 | 해당 기준 | 판단 |
|---|---|---|
| 편의점 주 3일 × 6시간 계약 (주 18시간) | 주 15시간 이상 | 취업, 구직급여 중단 |
| 카페 주 2일 × 5시간 (주 10시간), 4개월째 | 3개월 이상 계속 근로 | 취업으로 볼 수 있음 |
| 행사 보조 하루 일당 | 일용근로자로 근로 제공 | 일한 날은 취업 |
| 주말 1회 8시간 근무로 8만 원대 수령 | 보수가 구직급여일액 이상 | 그날은 취업 |
| 주 1회 3시간, 2주만 근무 | 위 기준 모두 미해당 | 취업은 아니지만 신고 필요 |
마지막 줄처럼 취업 기준에 걸리지 않더라도 근로를 제공한 사실 자체는 실업인정 때 알려야 합니다. 시행령 제80조는 실업인정대상기간 중 근로 제공 사실을 신고하지 않거나 사실과 다르게 신고한 경우를 부정행위로 명시하고 있습니다.
하루 몇 시간 일하면 구직급여일액을 넘는지 계산 예시
구직급여일액은 이직 전 평균임금(기초일액)의 60%이고, 시행령 제68조가 기초일액 상한을 11만3,500원으로 정하고 있어 하루 최대 68,100원입니다. 하한은 최저임금의 80%에 1일 소정근로시간을 곱한 금액이며, 2026년 최저임금 시간당 10,320원에 8시간을 적용하면 66,048원입니다. 대부분의 수급자는 구직급여일액이 66,048원~68,100원 사이에 있다는 뜻입니다.
| 하루 근무 시간 | 시급 10,320원 기준 일당 | 구직급여일액 66,048원과 비교 |
|---|---|---|
| 3시간 | 30,960원 | 미만 |
| 5시간 | 51,600원 | 미만 |
| 6시간 | 61,920원 | 미만 |
| 7시간 | 72,240원 | 이상, 그날 취업 |
| 8시간 | 82,560원 | 이상, 그날 취업 |
최저임금으로 계산해도 하루 7시간 이상 일하면 대부분 구직급여일액을 넘습니다. 시급이 더 높거나 수당이 붙는 일이라면 더 짧은 시간에도 넘을 수 있으니 실제 받은 금액으로 비교해야 합니다. 1일 소정근로시간이 8시간보다 짧았던 사람은 하한액도 그만큼 낮아집니다.
신고하지 않았을 때 돌려받는 범위 비교
고용보험법 제61조와 제62조, 시행규칙 제104조·제105조는 근로 사실 미신고를 다른 부정수급보다 조금 완화해 다루지만, 위반 횟수와 자진 신고 여부에 따라 결과가 크게 달라집니다.
| 상황 | 지급 제한 범위 | 반환 범위 | 추가징수 |
|---|---|---|---|
| 근로 미신고 1회 | 그 실업인정대상기간만 | 그 기간에 받은 구직급여 | 면제 가능 |
| 조사 전 자진 신고 (1회) | 그 실업인정대상기간 | 일한 날에 대해 받은 구직급여 | 면제 가능 |
| 2회 이상 위반 | 위반한 날 이후 구직급여 전체 | 받은 구직급여 전부 | 받은 금액의 2배 이하 |
| 사업주와 공모 | 위반한 날 이후 전체 | 받은 구직급여 전부 | 받은 금액의 5배 이하 |
10년 동안 3회 이상 부정수급으로 구직급여를 받지 못한 사람은 다음 수급자격이 생겨도 횟수에 따라 1년~3년 동안 구직급여를 받지 못합니다. 고용보험법 제47조 제2항은 고용센터가 실업인정대상기간 중의 취업 사실을 조사할 수 있다고 정하고 있어, 사업주가 따로 신고하지 않을 것이라고 생각하고 빠뜨리는 것은 위험합니다.
실업급여 수급 중 아르바이트 신고 순서
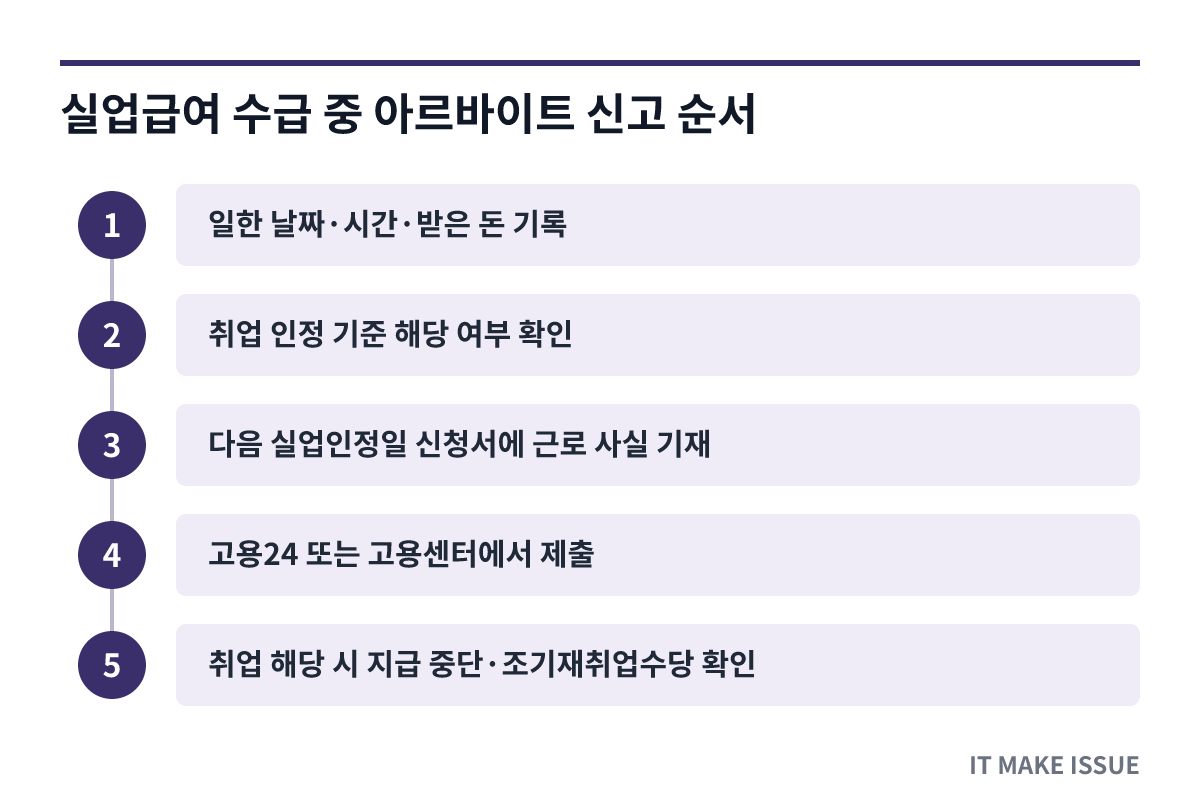
- 일한 날짜, 시작·종료 시각, 받은 금액을 날짜별로 기록하고 급여 명세나 이체 내역을 남깁니다.
- 위 판단표로 주 15시간·3개월·일용근로·구직급여일액 기준 중 해당하는 것이 있는지 확인합니다.
- 일한 날 이후 처음 돌아오는 실업인정일의 실업인정 신청서에 근로 제공 사실과 날짜를 적습니다.
- 고용24 온라인 실업인정이나 관할 고용센터 방문으로 신청서를 제출합니다.
- 취업 기준에 해당하면 구직급여가 그 시점부터 멈추므로, 남은 소정급여일수에 따라 조기재취업수당 대상인지 함께 확인합니다.
실업인정 전에 확인할 체크리스트
- 같은 실업인정대상기간 안에 여러 곳에서 일했다면 모든 근로를 빠짐없이 적었는지
- 현금으로 받은 일당이나 지인 가게 일손 돕기도 대가를 받았다면 근로로 적었는지
- 사업자등록을 했다면 실제 영업을 하지 않아도 취업으로 볼 수 있다는 점을 확인했는지
- 프리랜서 노무제공계약은 월보수액 80만 원 이상이면 취업 기준이 따로 있다는 점을 확인했는지
- 신고를 빠뜨린 사실을 알았다면 조사 전에 고용센터에 먼저 알렸는지
자주 묻는 질문
주말에 하루만 일했는데도 신고해야 하나요?
네, 신고해야 합니다. 하루만 일해도 그날은 실업 상태가 아니기 때문에 실업인정 신청서에 근로 사실을 적어야 하고, 그날에 대한 구직급여는 지급되지 않습니다. 하루 일당이 구직급여일액 이상이면 그날은 취업으로 처리됩니다.
아르바이트로 주 15시간 넘게 일하게 되면 남은 실업급여는 사라지나요?
취업으로 인정되면 그 시점부터 구직급여 지급이 멈춥니다. 다만 소정급여일수를 2분의 1 이상 남기고 12개월 이상 계속 고용될 것으로 인정되면 조기재취업수당을 받을 수 있으므로, 단기 아르바이트가 아니라 장기 근무라면 고용센터에 요건을 확인하는 것이 좋습니다.
근로 사실을 늦게 알았는데 지금이라도 신고하면 괜찮나요?
고용센터 조사 전에 스스로 신고하면 1회에 한해 일한 날에 대해 받은 금액만 반환하고 추가징수는 면제될 수 있습니다. 조사가 시작된 뒤에는 그 실업인정대상기간 전체가 지급 제한될 수 있으므로 빨리 알리는 편이 유리합니다.
재택 부업이나 블로그 수익도 신고 대상인가요?
근로나 노무를 제공하고 대가를 받았다면 신고 대상으로 보는 것이 안전합니다. 사업자등록을 하고 활동하면 시행규칙 제92조 제8호에 따라 취업으로 볼 수 있으므로, 판단이 애매하면 실업인정 전에 관할 고용센터에 먼저 문의합니다.
공식 확인 링크
- 국가법령정보센터 고용보험법 시행규칙 (제92조 취업의 인정기준)
- 국가법령정보센터 고용보험법 (제47조 취업 등의 신고, 제62조 반환명령)
- 국가법령정보센터 고용보험법 시행령 (제69조 취업의 신고, 제80조)
- 고용24 실업인정 신청
관련 글
2026년 11월 2일 기준으로 국가법령정보센터의 고용보험법령 원문을 확인해 작성했습니다. 실업급여 수급 중 아르바이트는 개별 근로계약 내용에 따라 판단이 달라질 수 있으므로 실업인정 전에 관할 고용센터에 다시 확인하세요.
문서 신뢰 정보
IT MAKE ISSUE 편집팀이 정책·복지·세금 주제로 정리한 해설형 콘텐츠입니다. 본문에 연결된 자료와 적용 조건을 함께 확인해 주세요. 직접 경험하지 않은 내용은 체험담으로 표현하지 않으며, 변경 가능성이 있는 정보는 업데이트 날짜와 연결된 원문을 함께 확인하시기 바랍니다.
본문 확인 자료
- 대표 참고자료 공식·기관
- 국가법령정보센터 고용보험법 (제47조 취업 등의 신고, 제62조 반환명령) 공식·기관
- 국가법령정보센터 고용보험법 시행령 (제69조 취업의 신고, 제80조) 공식·기관
- 고용24 실업인정 신청 공식·기관
관련 기사
- 정책·복지·세금 월세 세액공제 연 1,000만원 한도 17% 환급액 계산
월세 세액공제는 총급여 8,000만 원 이하 무주택 세대주가 낸 월세의 15~17%를 연 1,000만 원 한도로 돌려줍니다. 월세 50만 원이면 총급여 5,500만 원 이하 기준 102만 원입니다.
- 정책·복지·세금 의료비 세액공제 총급여 3% 넘는 금액부터 15% 계산법
의료비 세액공제는 총급여의 3%를 넘는 의료비에 15%를 곱해 계산합니다. 연봉 5,000만 원이면 150만 원을 넘긴 금액부터 공제되고, 실손보험금은 빼야 합니다.
- 정책·복지·세금 연말정산 부양가족 공제 기준 소득 100만원과 출생연도 확인
연말정산 부양가족 공제는 연 소득금액 100만 원 이하(근로소득만 있으면 총급여 500만 원 이하)이면서 2026년 귀속 기준 부모 1966년 이전, 자녀 2006년 이후 출생이어야 1명당 150만 원을 공제받습니다.
- 정책·복지·세금 기초연금 선정기준액 단독 247만원 부부 395만원 넘는지 계산하는 법
2026년 기초연금 선정기준액은 단독가구 월 247만 원, 부부가구 월 395만 2천 원입니다. 근로소득만 있는 단독가구는 월 약 468만 원까지 기준 안에 들고, 재산은 공제 후 연 4%를 월 소득으로 바꿔 더합니다.
