기초연금 선정기준액 단독 247만원 부부 395만원 넘는지 계산하는 법
2026년 기초연금 선정기준액은 단독가구 월 247만 원, 부부가구 월 395만 2천 원입니다. 근로소득만 있는 단독가구는 월 약 468만 원까지 기준 안에 들고, 재산은 공제 후 연 4%를 월 소득으로 바꿔 더합니다.
IT MAKE ISSUE 편집팀
분류: 복지·연금
기초연금 선정기준액은 2026년 단독가구 월 247만 원, 부부가구 월 395만 2천 원입니다. 만 65세 이상이면서 소득과 재산을 합쳐 계산한 소득인정액이 이 금액 이하이면 단독가구 기준 월 최대 34만 9,700원을 받습니다. 실제 월급이나 집값이 아니라 공제와 환산을 거친 금액으로 판단하므로, 근로소득만 있는 단독가구는 월 약 468만 원을 벌어도 기준 안에 듭니다.
2026년 10월 25일 기준으로 보건복지부 2026년 기초연금 보도자료(2026년 1월 1일)와 금천구청·음성군청 기초연금 안내를 확인해 작성했습니다.
기초연금 선정기준액 한눈에 보기
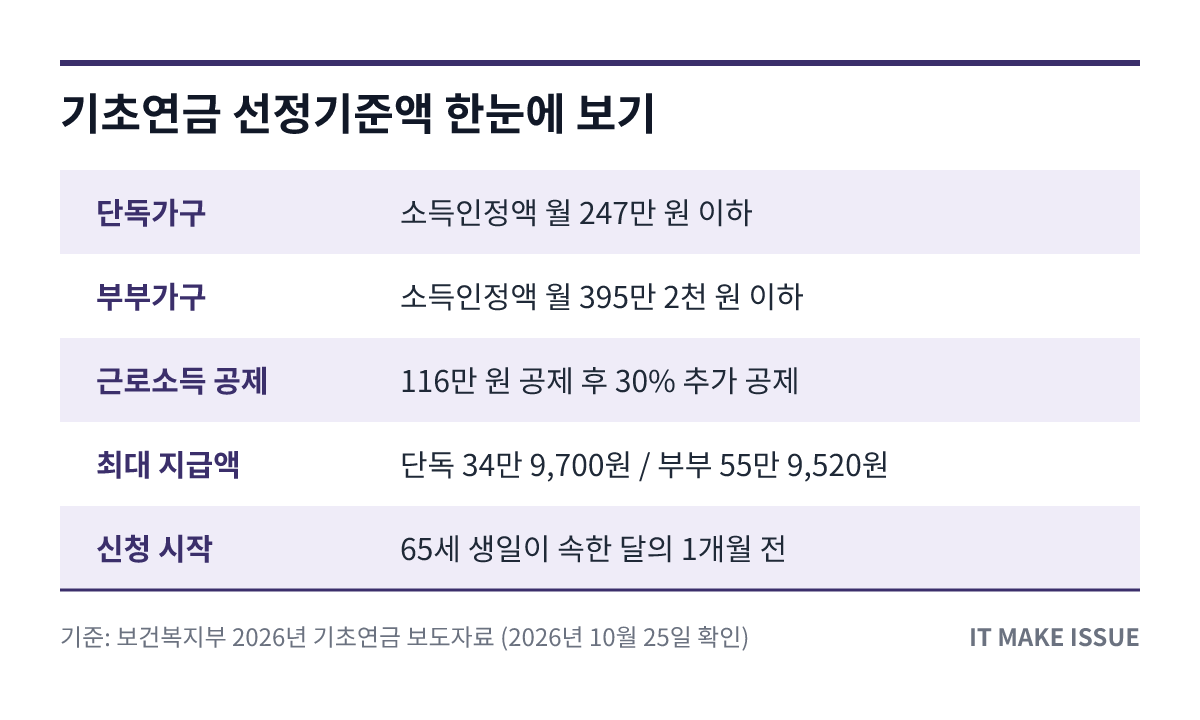
| 항목 | 2026년 기준 | 2025년 기준 |
|---|---|---|
| 단독가구 선정기준액 | 월 247만 원 | 월 228만 원 |
| 부부가구 선정기준액 | 월 395만 2천 원 | 월 364만 8천 원 |
| 단독가구 최대 지급액 | 월 34만 9,700원 | - |
| 부부 2인 최대 지급액 | 월 55만 9,520원 | - |
| 근로소득 공제 | 월 116만 원 + 나머지의 30% | 월 112만 원 + 30% |
| 지급일 | 매월 25일 (휴일이면 전날) | 동일 |
기준이 1년 사이 단독가구 19만 원 올랐기 때문에, 지난해 조금 넘어서 떨어졌던 가구는 올해 다시 신청해 볼 만합니다. 보건복지부는 2025년 9월 기준 수급자의 약 86%가 소득인정액 150만 원 미만이라고 밝혔습니다.
소득인정액 계산식을 풀어서 보면
소득인정액은 두 덩어리를 더한 값입니다.
| 구분 | 계산 방식 |
|---|---|
| 소득평가액 | 0.7 × (근로소득 − 116만 원) + 연금·이자 등 기타소득 |
| 재산의 소득환산액 | [(일반재산 − 기본재산액) + (금융재산 − 2,000만 원) − 부채] × 연 4% ÷ 12 |
| 고급자동차·회원권 | 차량가액 4,000만 원 이상이면 가액 전체를 월 소득으로 반영 |
| 기본재산액(주거 공제) | 대도시·특례시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원 |
여기서 자주 헷갈리는 부분이 세 가지입니다. 첫째, 116만 원 공제와 30% 추가 공제는 근로소득에만 적용되고 국민연금 같은 연금소득은 받는 금액이 그대로 더해집니다. 둘째, 근로소득 공제는 개인별이라 부부가 모두 일하면 각자 116만 원씩 뺍니다. 셋째, 기본재산액과 금융재산 2,000만 원 공제는 가구별이라 부부여도 한 번만 뺍니다.
기초연금 선정기준액 통과 여부 계산 예시
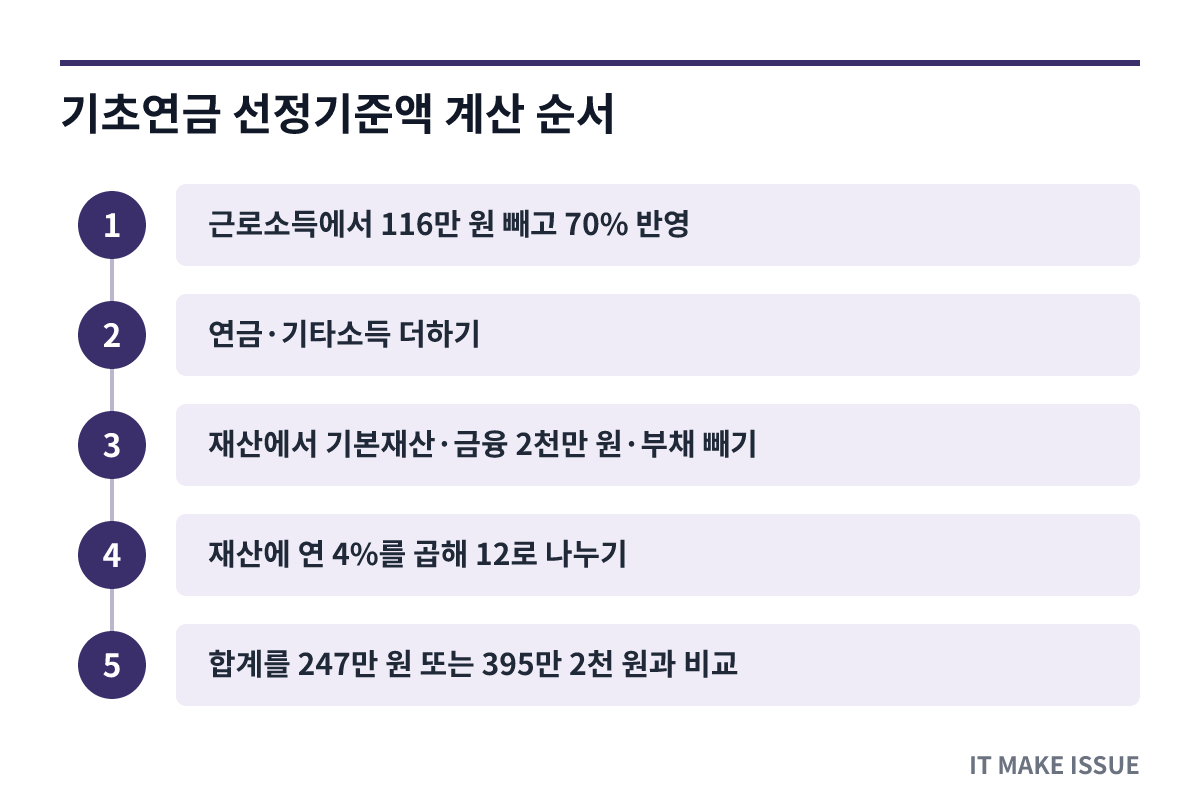
계산은 다음 순서로 합니다.
- 근로소득에서 116만 원을 빼고 남은 금액에 0.7을 곱합니다.
- 국민연금, 이자, 임대소득 같은 기타소득을 더합니다.
- 집 등 일반재산에서 사는 지역의 기본재산액을, 예금 등 금융재산에서 2,000만 원을 빼고 부채도 뺍니다.
- 남은 재산에 4%를 곱하고 12로 나눠 월 금액으로 바꿉니다.
- 1~4의 합계를 단독 247만 원 또는 부부 395만 2천 원과 비교합니다.
네 가구에 숫자를 넣어 보면 다음과 같습니다. 모두 부채는 없다고 가정했습니다.
| 사례 | 소득평가액 | 재산 환산액 | 소득인정액 | 결과 |
|---|---|---|---|---|
| 서울 단독, 월급 300만 원, 재산 없음 | 0.7 × 184만 = 128만 8천 원 | 0원 | 128만 8천 원 | 기준 이하 |
| 중소도시 단독, 국민연금 80만 원, 집 2억 원, 예금 3천만 원 | 80만 원 | 1억 2,500만 × 4% ÷ 12 = 약 41만 7천 원 | 약 121만 7천 원 | 기준 이하 |
| 대도시 부부, 남편 국민연금 120만 원·아내 월급 200만 원, 집 5억 원, 예금 1억 원 | 58만 8천 + 120만 = 178만 8천 원 | 4억 4,500만 × 4% ÷ 12 = 약 148만 3천 원 | 약 327만 1천 원 | 부부 기준 이하 |
| 대도시 단독, 소득 없음, 집 9억 원 | 0원 | 7억 6,500만 × 4% ÷ 12 = 255만 원 | 255만 원 | 8만 원 초과로 제외 |
세 번째 부부는 집 5억 원에 예금 1억 원, 매달 들어오는 돈이 320만 원이지만 기준 안에 들어갑니다. 반대로 네 번째처럼 소득이 전혀 없어도 집값이 높으면 기준을 넘을 수 있습니다. 실제 판정은 공단과 지자체가 조회한 소득·재산 자료로 하므로, 이 계산은 신청 여부를 정하는 어림값으로만 씁니다.
기준을 넘지 않는 월급과 집값 한계
다른 소득이나 재산이 하나도 없다고 가정하고 거꾸로 계산하면 기준선은 이렇게 나옵니다.
- 단독가구, 근로소득만 있을 때: 247만 원 ÷ 0.7 + 116만 원 = 월 약 468만 8천 원
- 단독가구, 대도시 집만 있을 때: 247만 원 × 12 ÷ 4% + 1억 3,500만 원 = 약 8억 7,600만 원
- 단독가구, 중소도시 집만 있을 때: 같은 방식으로 약 8억 2,600만 원
- 단독가구, 예금만 있을 때: 7억 4,100만 원 + 2,000만 원 = 약 7억 6,100만 원
예금만 있으면 주거 공제를 받지 못해 집보다 한계가 낮습니다. 집값을 얼마로 평가하는지는 판정 과정에서 정해지므로, 어림 계산으로 한계에 가깝다면 일단 신청해 판정을 받아 보는 편이 낫습니다.
계산에서 놓치기 쉬운 탈락 사유
- 4,000만 원 이상 차량·회원권: 가액 전체가 한 달 소득으로 잡혀 사실상 그 자체로 기준을 넘습니다. 차량을 처분할 계획이 있다면 신청 시점을 상담에서 확인합니다.
- 직역연금 수급자: 공무원·사립학교교직원·군인·별정우체국 연금을 받는 사람과 그 배우자는 원칙적으로 제외됩니다. 재직기간 10년 미만 연계퇴직연금 수급자나 일시금 수령 후 5년이 지난 경우는 예외가 있습니다.
- 부채 증빙 누락: 계산식에서 부채를 빼 주지만, 전산으로 확인되지 않는 부채는 추가 서류를 요구받을 수 있으니 대출 내역을 미리 챙깁니다.
- 배우자 소득 누락: 부부가구는 배우자 한 명만 65세 이상이어도 두 사람 소득과 재산을 모두 더해 395만 2천 원과 비교합니다.
기초연금 신청 시기와 준비 서류
새로 65세가 되면 생일이 속한 달의 1개월 전부터 신청할 수 있고, 연금은 생일이 속한 달부터 나옵니다. 생일 달에 맞춰 첫 연금을 받으려면 한 달 전 신청 시작 시점에 맞춰 서류를 준비해 두는 편이 안전합니다.
| 출생 연월 | 65세가 되는 달 | 신청 시작 |
|---|---|---|
| 1961년 11월생 | 2026년 11월 | 2026년 10월부터 |
| 1961년 12월생 | 2026년 12월 | 2026년 11월부터 |
| 1962년 1월생 | 2027년 1월 | 2026년 12월부터 |
| 1962년 2월생 | 2027년 2월 | 2027년 1월부터 |
신청은 주소지와 관계없이 가까운 읍·면·동 행정복지센터, 국민연금공단 지사, 복지로 누리집에서 할 수 있습니다. 본인 외에 배우자나 주소가 같은 자녀도 대신 신청할 수 있고, 연금은 본인 명의 계좌로만 받습니다. 지급 신청서와 소득·재산 신고서, 금융정보 제공 동의서, 신분증, 본인 통장 사본을 챙기면 됩니다. 거동이 불편하면 국민연금공단 지사에 방문 상담을 요청할 수 있습니다.
자주 묻는 질문
국민연금을 받으면 기초연금이 깎이나요?
국민연금은 공제 없이 소득인정액에 그대로 더해져 선정 여부에 영향을 줍니다. 지급액은 가구마다 월 3만 4,970원부터 34만 9,700원까지 달라지므로, 실제 받을 금액은 신청 후 산정 결과로 확인해야 합니다.
부부가 둘 다 받으면 왜 각자 34만 9,700원이 아닌가요?
부부가 모두 받으면 각각 20%씩 줄어 1인 약 27만 9,760원, 합계 55만 9,520원을 받습니다. 그래도 한 명만 받는 경우보다 가구 전체 금액은 큽니다.
작년에 떨어졌는데 다시 신청할 수 있나요?
가능합니다. 기준이 매년 바뀌고 소득과 재산도 달라지므로 다시 신청하면 새로 판정합니다. 2026년에는 단독가구 기준이 19만 원 올라 재신청 대상이 늘었습니다.
소득인정액을 미리 조회하는 방법이 있나요?
이 글의 계산 순서로 어림값을 낸 뒤, 국민연금공단 고객센터 1355나 보건복지상담센터 129에 전화해 본인 사례를 상담할 수 있습니다.
공식 확인 링크
관련 글
2026년 10월 25일 기준으로 보건복지부와 지자체 공식 안내를 확인해 작성했습니다. 기초연금 선정기준액은 매년 1월 바뀌므로 신청 전 복지로나 행정복지센터에서 다시 확인하세요.
문서 신뢰 정보
IT MAKE ISSUE 편집팀이 복지·연금 주제로 정리한 해설형 콘텐츠입니다. 본문에 연결된 자료와 적용 조건을 함께 확인해 주세요. 직접 경험하지 않은 내용은 체험담으로 표현하지 않으며, 변경 가능성이 있는 정보는 업데이트 날짜와 연결된 원문을 함께 확인하시기 바랍니다.
본문 확인 자료
- 대표 참고자료 공식·기관
- 금천구청 기초연금 안내 공식·기관
- 음성군청 기초연금 안내 공식·기관
관련 기사
- 정책·복지·세금 피부양자 자격 상실 기준 연소득 2천만원 넘으면 11월 지역가입자 전환
피부양자 자격 상실 기준은 합산 연소득 2천만 원 초과, 재산세 과세표준 5억 4천만 원 초과(소득 1천만 원 초과 시) 등입니다. 2026년 11월에는 2025년 귀속 소득이 반영돼 기준을 넘으면 지역가입자로 바뀝니다.
- 정책·복지·세금 지역가입자 건강보험료 11월 변경 이유와 2025년 소득 반영 계산
지역가입자 건강보험료 11월분부터 2025년 귀속 소득과 2026년 6월 1일 재산세 과세표준이 반영됩니다. 소득월액에 7.19%를 곱하고 재산점수에 211.5원을 곱해 더하며, 11월분은 12월 10일까지 냅니다.
- 정책·복지·세금 종합소득세 중간예납 11월 30일 납부 고지세액 계산과 추계액 신고
종합소득세 중간예납은 지난해 낸 종합소득세의 절반을 2026년 11월 30일까지 내는 제도입니다. 50만 원 미만은 고지되지 않고, 상반기 실적이 기준액의 30%에 못 미치면 추계액으로 줄여 신고할 수 있습니다.
- 정책·복지·세금 종부세 분납 기준 250만원 넘으면 내년 6월 15일까지 나눠 내는 법
종부세 분납은 고지세액이 250만 원을 넘을 때 가능하며, 500만 원 이하는 250만 원 초과분, 500만 원 초과는 절반까지 2027년 6월 15일로 미룰 수 있습니다. 세액별 분납 가능액과 신청 순서를 계산했습니다.
